SpaceX:赌局与帝国
5 min read分钟读完 · 商业
On this page本页目录

当埃隆·马斯克在2002年用出售PayPal所得的1亿美元创立SpaceX时,他的目标听起来更像科幻小说:将航天发射成本降低十倍,最终在火星上建立一座自给自足的城市。二十四年后的今天,这家公司不仅彻底改写了全球航天业的商业逻辑,更在2026年的仲夏,站在了人类历史上最大规模首次公开募股(IPO)的门槛上。
但这不仅仅是一个关于火箭和卫星的成功故事。SpaceX的崛起,是一场由天才、狂想、残酷的商业效率和近乎偏执的控制欲共同编织的复杂博弈。它既是实现星际文明的理想主义载体,也是一个由马斯克牢牢掌控、投资者权利被空前压缩的资本帝国。
一、 印钞机与黑洞:一个三位一体的商业帝国
任何对SpaceX的深度审视,都必须从其独特的业务结构开始。它远非一家单纯的火箭发射公司,而是一个由“空间”、“星链”和“人工智能”三大板块构成的有机体
最大的利润来源:星链(Starlink)
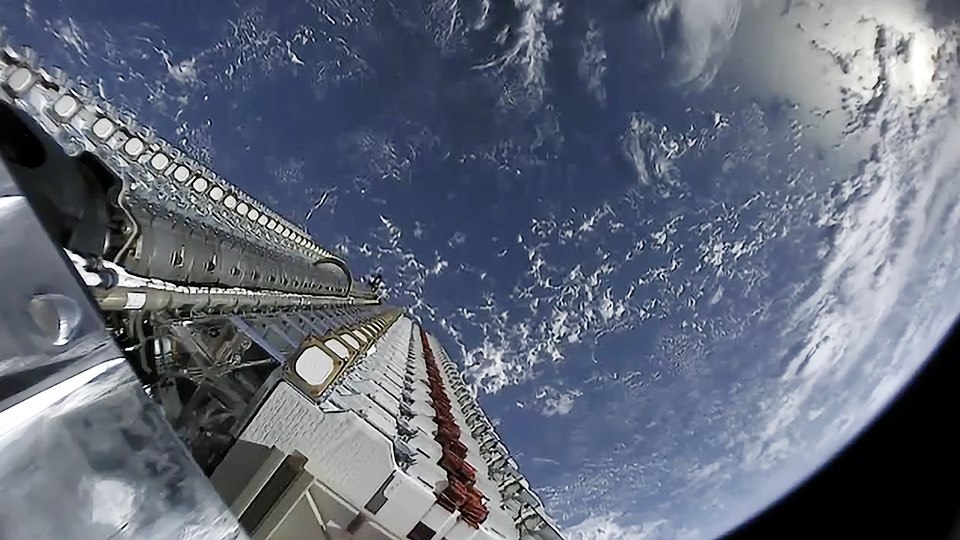
根据Sacra的研究及IPO文件,Starlink卫星互联网服务是SpaceX的现金奶牛,也是唯一盈利的部门。2025年,Starlink贡献了约114亿美元的收入,占总营收的61%,运营利润高达44亿美元。到2026年第一季度,其营收占比更是飙升至69%,拥有超过1000万用户。正是Starlink的稳定现金流,为马斯克那些烧钱的宏大愿景——如Starship和火星计划——提供了“燃料”。它证明了太空经济不仅仅是政府合同,更可以是一个面向全球消费者的庞大零售市场。
基石业务:空间(Space)
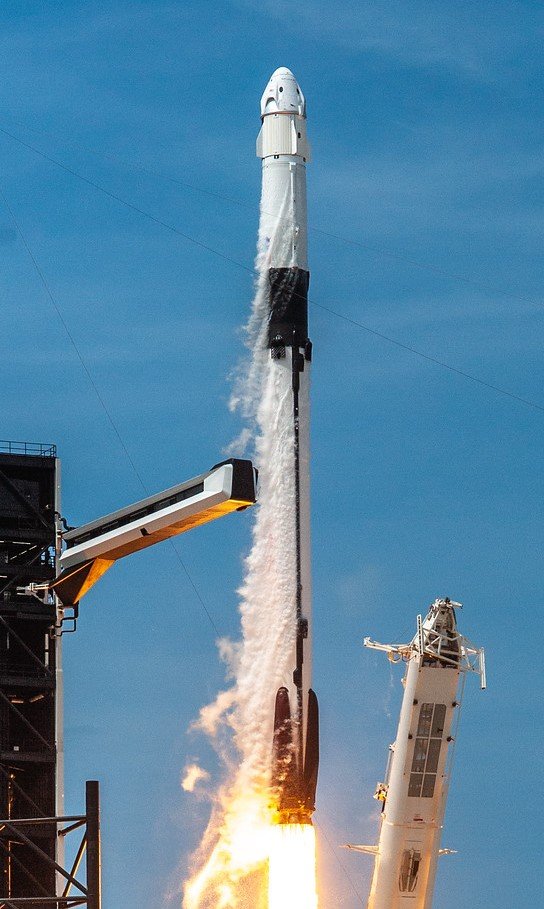
这是SpaceX的根基,继承了NASA等政府机构及商业客户的发射合同。猎鹰9号和猎鹰重型火箭凭借可重复使用技术,将发射成本降至竞争对手的十分之一(猎鹰9号单次发射约6200万美元,而联合发射联盟ULA高达4亿美元以上),从而垄断了全球大部分商业发射市场。2025年,该板块贡献了41亿美元的收入,虽然增长仅8%,但它不仅是公司的声誉基石,更是Starlink和星舰技术得以迭代验证的平台。
吞金巨兽:AI
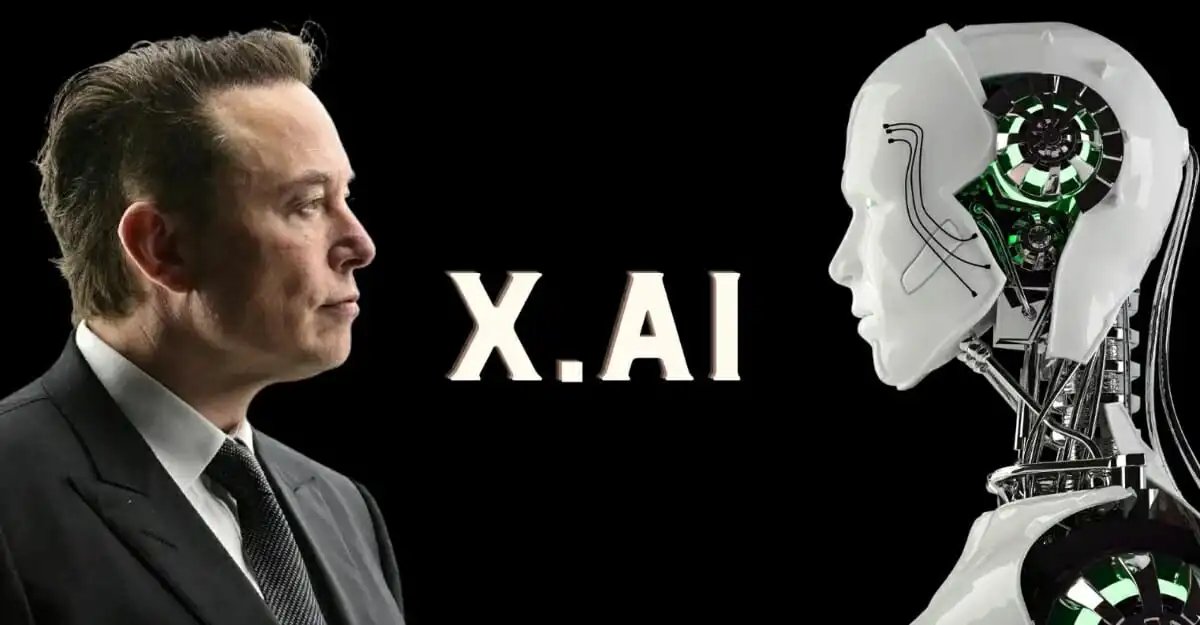
这是SpaceX未来赌注中最引人注目也最具争议的部分。2026年2月,SpaceX以1.25万亿美元的估值收购了马斯克创立的人工智能公司xAI,并将其与社交平台X整合。这个板块目前是巨大的“亏损黑洞”:2025年亏损64亿美元,2026年第一季度亏损25亿美元。但这些亏损背后,是马斯克为争夺下一个时代入场券的庞大投入:在孟菲斯建设超级计算机“巨人”,将Cursor等AI初创公司收入囊中(耗资600亿美元),并与谷歌签署了每月9.2亿美元的算力租赁协议。马斯克押注的是“轨道AI计算”的未来,他计划最早在2028年部署太空数据中心,并为此向FCC申请发射多达100万颗卫星。对Swarm Technologies、Pioneer Aerospace等公司的收购,则进一步整合了从地面物联网到太空供应链的版图。
当然,当前的SpaceX,正在用Starlink的巨额利润,去喂养航天技术迭代和AI算力军备竞赛这两个无底洞。这种“以战养战”的模式能否持续,取决于Starlink的增长能否持续覆盖AI和Space业务的巨大投入。e
二、 权力的游戏:一场为马斯克量身定制的IPO
2026年5月,SpaceX正式提交IPO申请,计划于6月12日在纳斯达克上市,代码SPCX,目标估值高达1.77万亿美元,计划募资750亿美元。然而,翻开招股书,投资者会发现这并非一次普通的上市。
根据CNBC、哈佛法学院和治理批评团体的分析,SpaceX的IPO设计了一个极为罕见的结构,其核心是确保马斯克的永久控制权:
- 超级投票权结构:上市后,马斯克将持有超过80%的投票权(IPO前为85%),尽管他的经济所有权可能低于50%。通过双层股权结构(Class A和Class B),他的投票权被永久锁定,这正是哈佛法学院分析报告所指出的“无日落条款”的特殊股权结构。
- 限制投资者权利:招股书中包含了多项被称为“令人发指”的条款,包括 强制仲裁、对 股东提案 的严格限制,以及对 衍生诉讼 的重大约束。这意味着,即使公司治理出现问题,普通公众投资者也几乎无法通过诉讼或股东投票来制约管理层。
- 马斯克的个人激励:马斯克的股权激励与其宏大目标直接挂钩,例如建立永久性火星城市、部署太空数据中心等。这使得公司的发展方向与马斯克的个人梦想深度绑定,而非完全以短期股东回报为导向。
这种结构引发了严重争议。批评者认为,SPACEX的治理安排“将系统性地损害公众投资者的利益”,是创始人权力过度膨胀的典型案例。其潜台词是:你看好马斯克的愿景吗?那就无条件信任他,不要奢求任何制衡。
三、 星辰与泥潭:荣耀之路与脚下荆棘
SpaceX今日的地位,是用无数次失败、爆炸和近乎窒息的财政危机换来的。其“快速迭代、接受失败”的硅谷文化与NASA传统的“零缺陷”模式形成鲜明对比,取得了技术上的巨大突破:
- 可重复使用技术:截至2026年5月,猎鹰9号火箭已成功着陆并再次飞行超过630次,将单次发射成本边际性地降低。
- 商业载人航天:2020年的Demo-2任务,使SpaceX成为第一家将宇航员送入太空的私营公司,结束了美国长达9年依赖俄罗斯飞船的历史。
- 星舰的迭代:尽管经历了数次空中爆炸,星舰在2024年实现了历史性的“筷子”塔架捕获,其5号试飞成功捕获助推器,证明了这款史上最大火箭的技术可行性,为奔赴火星的最终目标奠定了基础。
- 星链的军事价值:在俄乌冲突中,Starlink为乌克兰提供了关键的通信支持,并衍生出专门为美国国防机构服务的星盾计划,证明了其巨大的军事和地缘政治价值。
然而,光环之下,阴影同样浓重:
- 财务压力:尽管营收增长迅猛,但SpaceX整体仍处于亏损状态。2025年净亏损49亿美元,2026年第一季度净亏损42.8亿美元,主要源于AI业务和巨额的资本支出。
- 监管与环境争议:FAA的监管审查、由于污水排放等问题被EPA罚款15万美元、以及公司位于得克萨斯州博卡奇卡的发射场所引发的环保诉讼,都成为其发展的绊脚石。
- 工作文化与环境:据路透社等媒体报道,SpaceX的工作文化以“极高强度”、“过劳”和“伤患率高”著称。自2014年以来,已发生超过600起未报告的工伤事故,包括截肢和1起死亡案例。同时,针对公司内部的性骚扰和马斯克个人行为的争议也从未平息。
- 火星计划的巨大未知:根据《航空航天美国》杂志的分析,马斯克雄心勃勃的火星城市计划,建立在Starship完全成熟、轨道燃料加注、原位资源利用等一系列尚未攻克的技术上。当前计划首批无人星舰于2026年发射,但星舰至今尚未实现一次完全成功的轨道飞行测试,时间表充满了不确定性。
写在最后
这是一场史无前例的豪赌
SpaceX的IPO,远不止是科技行业的一次融资事件。它是一场关于人类未来方向与控制权模式的实验。
对于投资者而言,这是一次高风险、高回报的抉择。你购买的不仅是一家公司的股票,更是一张进入马斯克宇宙的门票,附带一套“信任马斯克,否则免谈”的规则。你押注的是Starlink的持续增长、AI算力市场的爆发、以及他能否最终将火星城市从蓝图变为现实。
对于世界而言,SpaceX已经证明了私营企业能够以远超传统机构的效率和创新力,驱动人类探索太空。无论这次IPO成功与否,它都打破了国家政府对航天领域的垄断,开创了一个全新的时代。这个时代既有星辰大海的壮丽,也充满了资本、权力和人与人之间复杂博弈的现实泥潭。
最终的答案,或许要等马斯克的火星城市奠基时,或者SpaceX的账本最终由红转黑的那一刻,才能真正揭晓。