NFT市场的系统性重组——从“情绪大水漫灌”到“信任资本化”
如果你只看地板价,会觉得NFT市场好像活过来了。
11 min read分钟读完 · 商业
On this page本页目录

NFT市场的系统性重组——从“情绪大水漫灌”到“信任资本化”
最近的异动:不是“回暖”,是“结构分化”
如果你只看地板价,会觉得NFT市场好像活过来了。
- CryptoPunks地板涨超19%,到31 ETH(约7万美元)
- BAYC涨26%,到9.5 ETH
- Pudgy Penguins涨20%
- Azuki最猛,涨了44%
但一翻成交量,马上就清醒了:
- 全球NFT月销售额从2月的3.04亿美元降到4月的1.75亿美元
- 交易笔数和活跃用户差不多腰斩
- 而 平均售价 从3月的30.6美元翻倍到4月的67.38美元
这两组数据放在一起只说明一件事:钱没少太多,但花在更少的项目、更少的交易上。 这不是散户大举回归,而是存量的聪明钱在往少数有“硬叙事”的蓝筹里挤。
同时,以太坊的底层结构也在确认这种“冷热不均”。TechJury报告说,到2025-2026年以太坊平均Gas费常低于1美元,L2交易成本更低,但NFT活动占以太坊交易量的比例已降到10%以下,主要活跃来自DeFi和稳定币转账。NFT“造富神话式”的打新狂潮已经完完全全是过去了。
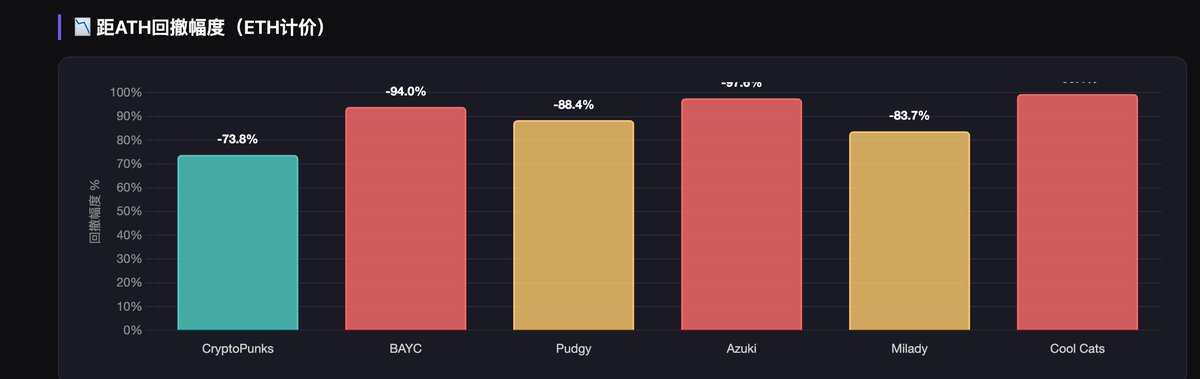
Pudgy 最抗跌(仅回撤 45.9%),因为它有实体收入和品牌溢价托底。Cool Cats、Azuki、BAYC 回撤均超 90%,但三者处境完全不同:BAYC 还在建生态,Azuki 靠 ANIME 续命,Cool Cats 等 Animoca 翻盘。回撤幅度不代表项目好坏,但能看出谁的”底”更硬。
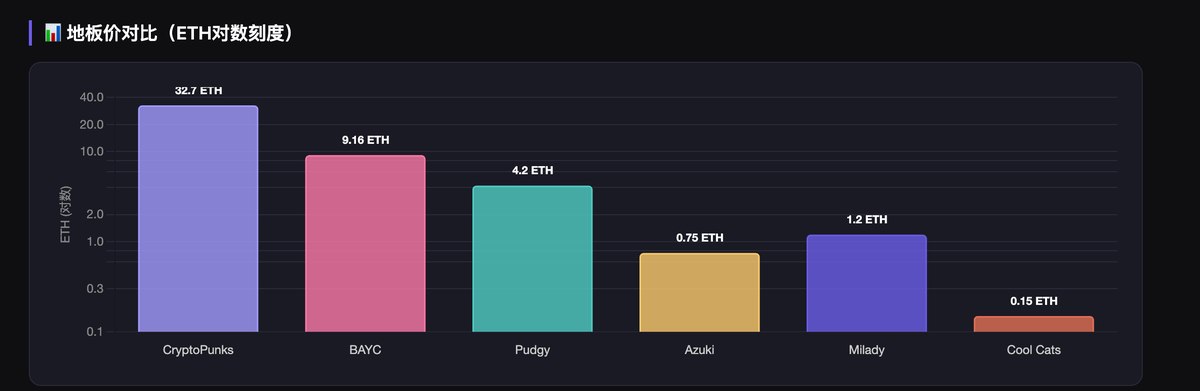
CryptoPunks 以 32.7 ETH 断层领先,是对数刻度压缩了视觉差。Pudgy 4.2 ETH 排第二但交易量远超 Punk,说明流动性和关注度在向消费品牌迁移。Punk 是”存着不动”的资产,Pudgy 是”转起来”的资产。
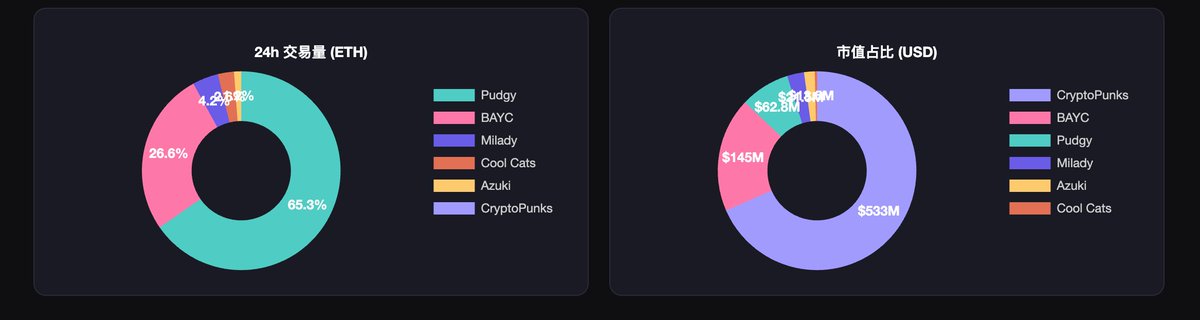
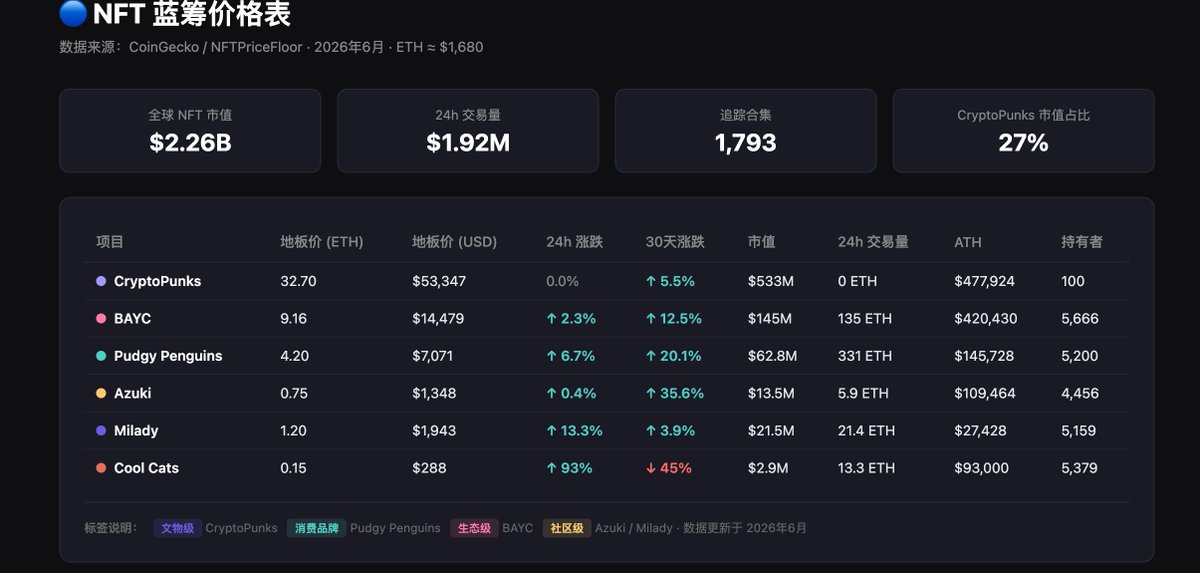
Pudgy 24h 交易量 331 ETH,占六大蓝筹总交易量的 65%。BAYC 135 ETH 排第二。CryptoPunks 交易量为 0——不是没人要,是没人卖。交易量分布说明了钱的流向:从”存”转向”用”。
CryptoPunks 市值 $533M,占六大蓝筹总市值的 68%。BAYC $145M、Pudgy $62.8M 分列二三。Milady 以 $21.5M 反超 Azuki $13.5M,说明 meme 文化的资本化效率不亚于品牌叙事。市值占比反映的是”信仰深度”,不是流动性。
分化的背后:每个项目都在找自己的“信任锚”
为什么资金偏偏流向这几个项目?因为每一个都在过去两年里找到了一个超越短炒的信任锚。
BAYC / Yuga Labs:在元宇宙里赌下一个十年
BAYC地板从5 ETH反弹到10 ETH,同时ApeCoin也从长期低迷拉升了一倍。
背后是Yuga Labs新任CEO Michael Figge说的:价格跌的时候,用户参与度其实没掉。其他的支撑来自:
- Otherside元宇宙正式开放,The Swamp和Nexus区域上线,社区自建小游戏(Bathroom Blitz等)也跑起来了,去年还跟亚马逊合作了Boximus免费虚拟形象。
- Dookey Dash那次活动,Sewer Pass交易额破1亿,后来HV-MTL两周内交易额4500多万。说明Yuga做游戏+社区的能力还是有的。
但质疑也还在:Otherside到底好不好玩?PFP蓝筹的玩家疲劳怎么解决?Yuga的信任锚是 “持续建设的承诺” ——能不能兑现,未来几个月很关键。
CryptoPunks:从商业资产变成文化纪念碑
CryptoPunks是这轮分化的最极端例子。31 ETH的地板价,买的人图什么?
2025年5月,Yuga Labs把CryptoPunks IP卖给了Infinite Node Foundation——一个由Ribbit Capital创办人资助的非营利组织,计划在加州建实体博物馆,馆内运行以太坊全节点。
对持有者来说,风险是商业化权利悬而未决(之前Yuga给了商业使用权,Node接不接盘没人知道)。但奇怪的是,这反而成了利好——因为“不折腾”在长期主义者眼里是好事。
Punks的信任锚已经彻底从“IP运营”变成了 “历史文物的稀缺性” 。它不再是一个可以量产的商业品牌,而是一块文化界碑。买它的人,把它当数字黄金的变体。
Azuki:动漫币为社区续了一命
Azuki这波涨了44%,是所有蓝筹里最猛的。转折点就是今年1月ANIME代币的推出——上线一天市值超3.5亿美元,全流通估值6.3亿。
代币的意义不只是发了钱。创始人Zagabond在OpenSea访谈里说得很清楚:Azuki要做的不是一个PFP项目,而是一个开放性的动漫宇宙,ANIME是这个宇宙的“hashtag”和燃料。他们还在推Animechain(Arbitrum Orbit L3),用ANIME做gas。
不过Azuki也有“案底”。2023年Elementals发行时因为艺术重复和72小时的狗血操作,被社区骂到地板崩32%,成交量大跌。从那以后Azuki一直走得小心翼翼。
Azuki的信任锚是 “代币化的动漫文化” ——这个赛道目前没人跟它竞争,如果Animechain真能做起来,它可能成为动漫Web3的唯一入口。
Pudgy Penguins:真正的破圈者
Pudgy的上涨不是纯币圈事件。2026年4月底,Konami、Coinbase、VanEck、Uniswap Labs等十几个大机构集体把X头像换成了Pudgy Penguins,声势堪比当年BAYC的霸屏。
Pudgy的核心资产不是NFT图片,而是实体玩具——覆盖Walmart、Target、Amazon、Selfridges等渠道,到2025年初已卖超100万只,零售额1000-1300万美元。玩具里附带二维码,扫码即可进入Pudgy World元宇宙。这叫“phygital”策略。
代币层面也扎实:2024年12月$PENGU上线,空投覆盖超100万个钱包,80%持有人选择质押。2026年3月还跟Visa合作发了Pengu Card,可以直接在1.5亿商户消费。
Pudgy信任锚的核心是 “品牌运营和消费级接纳” ——它不是区块链原生玩法,而是Web2品牌用区块链工具重做了一遍。这是当下NFT走向大众最可靠的路径。
Milady:意识形态的资本化
Milady可能是最难被传统框架理解的项目。这次地板涨到4.1 ETH,但背后的叙事完全不是传统蓝筹的逻辑。
核心:早期PEPE的巨鲸几乎都是Milady持有者。 那个用263美元买了5.9兆枚PEPE、最终收益万倍的匿名交易员,手里有37个Milady。管理6.9% PEPE多签的地址最早的资金来源,就是Milady衍生项目Remilio。PEPE赚到的钱又回流买Milady,形成闭环。
创始人Charlotte Fang的黑历史其实没被翻篇,但反而让社区更抱团,形成了一种“邪教式忠诚”。2024年6月CULT代币募资,无VC、无私募,一周筹了约2000万美元。代币还没发,但那套“潜意识对抗权威”的Angelicism哲学已经转化成了一套真实的经济系统。
Milady的信任锚是 “圈层信仰” ,完全不依赖外部认可,只在乎内部共识。这种资产波动极大,但只要社区不散,它就永远有一口价。
Cool Cats:等待翻盘的老二
相比前面几个,Cool Cats处境尴尬。地板价从最高10 ETH掉到1 ETH以下,交易量缩水严重。但2025年8月Animoca Brands和Coin Operated Group拿下了Cool Cats的多数股权,Yat Siu本人进董事会,明确要整合进Moca Network和Mocaverse,还要做游戏。
Cool Cats能不能翻盘,取决于游戏能不能做出来。Animoca做游戏是老本行,但团队的执行力和时间窗口都是未知数。Cool Cats的信任锚目前是 “大股东的产业资源”,还没转化成用户端的价值。
中期结构重组(2024-2026):资本、基础设施、商业逻辑全在洗牌
如果你把2024到2026年看成一条线,会看到三件大事:
1. 资本在向少数玩家集中
Yuga Labs卖CryptoPunks、Animoca买Cool Cats、Pudgy拿到Founders Fund 1100万融资、Azuki发行ANIME获得3.5亿市值……这些信号说明:NFT赛道不再适合散户项目单打独斗,要么你有极强的社区共识(Milady),要么你有大资本撑腰做品牌和产品(Pudgy、Yuga)。
2. 以太坊基础设施成熟,但NFT的应用场景在变
TechJury的数据显示,以太坊Gas费已长期低于1美元,L2费用更低。你可以在Arbitrum或Base上以几分钱的成本mint NFT。但有意思的是,NFT活动占比反而降了,说明上一轮那种“冲mint、刷地板”的流量在消退,留下来的都是更偏实用性的交易(品牌会员、游戏道具、合规PFP)。
3. 蓝筹PFP的定价逻辑在“古典化”
CoinGecko在2023年统计了11个蓝筹PFP的跌幅:Pudgy只跌了45.9%(最抗跌),而Cool Cats、Doodles、Moonbirds跌了90%以上。分析师特别指出:“Pudgy受投机情绪最小,加上品牌重建,所以最稳。”
这其实暗示了一个趋势:PFP的市场正在从“彩票”变成“股票”——投资者开始看重团队的持续交付能力和IP的长期变现潜力,而不再是short term hype。
长期产业规模与驱动转换(2026-2034)
Fortune Business Insights今年5月的最新报告给出了全景图:
- 2025年NFT市场GMV为160.2亿美元
- 预计2034年达1025.9亿美元,CAGR 23.7%
- 2025年最大的细分市场是Open Marketplaces(开放市场),但增速最快的是Game-Focused Marketplaces(CAGR 26.1%)和RWA Tokenization(CAGR 26.4%)
- 个人用户依然占最多交易次数,但机构和商业实体在快速增加
这和上一轮牛市完全不同。上一轮的驱动力是“数字艺术投资”,而下一轮的驱动力是:
- 游戏资产所有权(Pudgy World、Cool Cats游戏、Yuga其他side)
- 实体资产代币化(房地产、奢侈品、卡牌收藏品——别忘了Collector Crypt月收入200-300万美金)
- 企业级用例(数字身份、供应链追溯、会员体系)
换句话说:NFT市场真正在膨胀的部分,不再是PFP头像,而是隐藏在产业应用里的“实用NFT”。 2034年1025亿的市场规模里,头像是其中一块,但不会是全部。
未来叙事应该怎么长?
基于上面的分析,我认为未来两三年NFT的叙事将围绕以下几条主线展开,而不是重回2021的炒图模式。
主线一:品牌IP消费化(Pudgy模式)
Pudgy证明了:先用实体产品(玩具、服装、卡牌)打入主流消费市场,再用区块链做会员、游戏和交易层。 这种“特洛伊木马”策略避开了纯加密的窄受众,直接收割Web2用户。未来会有更多PFP项目学这条路线——但前提是IP本身足够可爱、足够普世。
主线二:游戏资产真正“跨应用”
现在大部分“游戏NFT”还是孤立在一个项目里。Pudgy的Abstract链、Yuga的Otherside、Animoca的Mocaverse都在做同一件事:让NFT在不同的游戏和应用里通用。 如果真的能做到“一个资产,多个场景”,那这个叙事会比PFP强十倍。
主线三:实体资产代币化的合规落地
Pokémon卡牌NFT的月入200万是一个信号——收藏品+RWA+NFT的结合,只要合规路径打开,会吸引大量传统收藏家和机构资金。Fortune刚刚提到RWA tokenization CAGR26.4%,未来会推高整个市场的天花板。
主线四:社区经济体的金融化
Milady的CULT、NFTX的借贷高APR、BendDAO的蓝筹抵押借贷——这些工具已经出现。未来每个强社区项目都会有自己的财务层:代币(小额交易)、NFT(大额资产证明)、借贷(资产流动性)。这其实是在把社区变成一个小型经济体。
主线五:机构入场带动“博物馆化”
CryptoPunks进博物馆、VanEck为PENGU申请ETF、NODE的非营利保护——这些信号预示着,NFT的高端市场会像传统艺术品一样,由机构和博物馆定价,散户在高门槛边上围观看热闹。这对于Punk级别的资产是利好,但对绝大部分PFP可能是坏事——因为如果它进不了博物馆,它就得自己打出一个消费市场(比如Pudgy)。
现在,你的分析框架该升级了
如果你还用“地板涨=回暖、交易量跌=凉了”来理解2026年的NFT市场,大概率会做出错误判断。真正的变化是定价逻辑的重构:
- 文物级资产(CryptoPunks)依赖历史稀缺和博物馆背书;
- 生态级资产(BAYC、Pudgy)依赖产品落地和代币经济;
- 社区级资产(Milady)依赖意识形态和Meme经济。
这三者没有谁比谁更高贵,买入逻辑完全不同。理解你买的NFT处在哪个信任层级,比判断明天地板涨几个点重要得多。
而未来一两年,最大的机会可能不在蓝筹PFP本身,而在上层应用——游戏、消费品牌代币化、合规实体资产上链——这些场景才是Fortune报告里那个年增长23.7%的市场真正的主力军。
参考链接
- Sherwood News - NFT price floors surge, but trading volume still in the dumps
- TechJury - Ethereum Network Stats 2026
- CoinDesk - Bored Ape NFTs are finally making a comeback
- Cryptopolitan - What is Otherside?
- BlockTempo - Yuga Labs深度分析
- Blockcast - CryptoPunks再次易主
- Larva Labs官方公告
- CoinStats - Pudgy Penguins (PENGU) Fundamental Analysis June 2026
- BlockchainGamer - Animoca Brands Takes Control
- TNGlobal - Animoca Brands and affiliates make strategic investment
- CoinGecko - Blue Chip NFT Floor Prices Crash 83%
- Fortune Business Insights - NFT Market Size 2026-2034